
Startup itu sering keliatan keren dari luar. Pitch deck rapi, user growth naik, tim makin gemuk, produk makin matang. Tapi begitu masuk ke “dapur” operasional, biasanya ada satu kata yang bikin banyak founder susah tidur: cashflow.
Di 2025, tantangan cashflow makin terasa karena biaya operasional makin realistis, investor makin ketat, dan pasar makin cepat berubah. Banyak startup yang sebenarnya “punya omzet” tapi tetap ngos ngosan, karena cashflow-nya bocor halus. Ada juga yang sudah profit di laporan, tapi rekening perusahaan tetap tipis karena uangnya nyangkut di piutang, stok, atau biaya langganan yang numpuk.
Artikel ini ngebahas tantangan paling umum buat startup 2025 dalam ngatur cashflow dan ngebenerin struktur keuangan. Bahasanya santai, tapi detail, dan bisa langsung dipakai buat ngecek kondisi bisnismu.
Cashflow itu bukan laporan, tapi napas
Cashflow sering disalahpahami. Banyak orang nganggep cashflow itu sekadar “laporan arus kas”. Padahal buat startup, cashflow itu lebih mirip napas. Selama napasnya stabil, bisnis bisa mikir jangka panjang. Begitu cashflow megap megap, semua keputusan jadi panik: potong budget mendadak, nunda bayar vendor, ngejar sales dengan diskon brutal, sampai akhirnya tim internal capek sendiri.
Cashflow yang sehat itu bukan berarti saldo bank harus gede setiap saat. Tapi lebih ke: kamu bisa nebak pergerakan uang masuk dan uang keluar dengan cukup akurat, dan kamu punya kontrol buat ngejaga ritmenya.
Banyak startup terlihat ramai, tapi cashflow-nya rapuh
Kalau dilihat dari luar, startup bisa keliatan baik baik aja: banyak transaksi, banyak user, banyak campaign. Tapi cashflow bisa rapuh karena model bisnisnya punya jeda waktu yang panjang.
Contoh simpel: kamu jualan ke perusahaan (B2B) dengan tempo pembayaran 30 sampai 90 hari. Di sisi lain, kamu harus bayar gaji tiap bulan, bayar server, bayar iklan, bayar vendor. Jadi uang keluar jalan terus, sementara uang masuk “nunggu tanda tangan”.
Di 2025, situasi kayak gini makin umum karena banyak perusahaan makin hati hati. Mereka tetap belanja, tapi proses approval dan pembayaran cenderung lebih panjang.
“Profit” tapi tetap kehabisan uang itu kejadian yang sering
Ini salah satu jebakan klasik. Laporan laba rugi bisa nunjukin profit, tapi cashflow tetap minus.
Biasanya karena:
- Penjualan besar tapi piutangnya belum cair
- Ada stok atau inventory yang keburu dibeli
- Banyak biaya dibayar di muka (annual subscription, retainer vendor, kontrak tools)
- Cicilan atau kewajiban yang gak keliatan di laporan laba rugi bulanan
Kalau kamu founder, jangan cuma nanya “bulan ini profit gak?” tapi tanya juga “bulan ini cashflow aman gak?” karena yang bikin bisnis berhenti itu hampir selalu cashflow, bukan angka profit.
Tantangan paling sering: uang masuk telat, uang keluar gak pernah nunggu
Masalah cashflow yang paling sering itu sederhana: timing-nya jomplang. Uang masuk telat, uang keluar jalan terus. Ini kedengeran sepele, tapi dampaknya bisa kemana mana.
Startup biasanya tumbuh dengan cara “ngejar traction”. Begitu traction naik, biaya operasional ikut naik: tim nambah, tools nambah, cloud nambah, kebutuhan customer support nambah. Kalau cashflow gak ikut diatur, bisnis jadi kayak mobil kenceng tapi tangki bocor.
Piutang jadi “hantu” cashflow di bisnis B2B
Piutang itu hal normal. Tapi kalau piutang dibiarkan, dia bisa jadi hantu cashflow.
Masalah piutang biasanya bukan cuma soal telat bayar. Kadang akar masalahnya:
- Invoice telat dikirim
- Syarat pembayaran gak jelas dari awal
- PIC finance customer susah dihubungi
- Dokumen pendukung kurang (PO, BA, timesheet)
- Tim sales fokus closing tapi gak ikut ngawal penagihan
Cara pikir yang ngebantu: setiap invoice yang belum dibayar itu sebenarnya uang kamu yang “parkir” di tempat orang lain. Dan cashflow kamu yang jadi korban.
Terlalu banyak diskon bikin cashflow makin tipis
Di 2025, kompetisi banyak sektor makin ketat. Banyak startup tergoda ngegas diskon biar angka transaksi naik. Diskon itu boleh, tapi harus sadar efeknya ke cashflow.
Diskon bikin dua hal:
- Margin mengecil
- Kamu butuh volume lebih besar buat nutup biaya tetap
Kalau diskon dilakukan tanpa hitungan, cashflow bisa makin seret walau transaksi naik. Ini sering kejadian di startup yang ngejar “growth” tapi belum rapi struktur biayanya.
Struktur keuangan startup sering berantakan bukan karena gak bisa, tapi karena keburu rame
Banyak startup awalnya cuma tim kecil. Semua serba cepat, serba manual, yang penting jalan. Itu wajar. Tapi begitu bisnis mulai rame, struktur keuangan harus ikut dewasa. Kalau enggak, cashflow jadi korban.
Struktur keuangan yang rapi itu bukan berarti harus ribet. Intinya: uang perusahaan bisa dipantau, dipisah, dan diprediksi.
Pencampuran uang pribadi dan perusahaan bikin cashflow jadi ilusi
Ini kejadian yang masih sering banget. Founder kadang nombok pakai uang pribadi, lalu lupa dicatat. Atau kebalikannya: uang perusahaan dipakai dulu buat kebutuhan pribadi, nanti diganti. Masalahnya, nanti itu sering jadi gak jelas.
Begitu campur aduk, cashflow jadi ilusi. Kamu gak tahu saldo yang bener, gak tahu utang yang bener, dan gak tahu bisnis ini sehat atau cuma disupport dompet founder.
Solusinya bukan drama. Mulai dari hal paling basic:
- Rekening perusahaan yang jelas
- Catat setiap “nombok founder” sebagai hutang perusahaan ke founder
- Kalau founder ambil uang, catat sebagai gaji atau owner draw sesuai aturan internal
Banyak akun biaya tapi gak ada kategori yang bener
Startup suka kebanjiran tools: subscription sana sini, iklan di banyak channel, biaya freelancer, biaya event, biaya partnership. Kalau pencatatannya cuma “biaya operasional”, kamu akan kesulitan ngontrol cashflow.
Cashflow itu butuh detail yang cukup. Bukan detail sampai bikin pusing, tapi cukup buat jawab pertanyaan:
- Biaya paling besar larinya ke mana?
- Mana biaya yang wajib, mana yang bisa ditunda?
- Mana biaya yang ngaruh langsung ke revenue, mana yang cuma “nice to have”?
Kalau kamu bisa jawab itu, kamu udah selangkah lebih maju dalam ngunci cashflow.

Burn rate dan runway: dua angka yang wajib ditempel di kepala
Di dunia startup, ada dua istilah yang harus jadi kebiasaan: burn rate dan runway. Ini bukan gaya gayaan, ini alat survival cashflow.
Burn rate itu kira kira berapa uang yang “kebakar” per bulan. Runway itu berapa bulan kamu bisa bertahan dengan uang yang ada, kalau gak ada tambahan pemasukan.
Kalau kamu gak tahu burn rate dan runway, kamu ibarat lagi naik kapal tapi gak tahu bocornya seberapa besar dan gak tahu pelampungnya ada berapa.
Burn rate sering naik diam diam
Burn rate jarang naik karena satu keputusan besar. Biasanya naik karena banyak keputusan kecil:
- Nambah 1 orang, lalu nambah 2 orang lagi
- Nambah tools buat efisiensi, tapi tool lama gak dicabut
- Nambah budget ads “coba sebentar”, lalu keterusan
- Nambah kantor, nambah fasilitas, nambah ini itu
Kalau cashflow kamu mulai ketarik, cek burn rate bukan cuma dari gaji, tapi juga dari “biaya kecil yang rutin”.
Runway bukan buat ditakuti, tapi buat dipakai ngatur tempo
Ada founder yang stres tiap ngomongin runway. Padahal runway itu justru bikin kamu bisa ambil keputusan tanpa panik.
Misal runway kamu 6 bulan. Artinya kamu punya 6 bulan buat:
- ningkatin cashflow masuk
- nurunin burn rate
- cari pendanaan
- atau ubah strategi revenue
Runway itu semacam jam dinding yang jujur. Dia ngasih tahu kamu harus gerak seberapa cepat.
Kesalahan budgeting yang bikin cashflow gampang jebol
Budgeting itu bukan sekadar bikin angka di spreadsheet. Budgeting itu cara kamu “ngasih jalur” buat cashflow.
Banyak startup punya budget, tapi budgetnya cuma formalitas. Begitu ada kebutuhan mendadak, budget diabaikan. Akhirnya cashflow yang nanggung.
Budget dibuat setahun, tapi gak pernah di-review bulanan
Di startup, kondisi bisa berubah cepat. Makanya budget yang sehat itu harus hidup. Minimal ada review bulanan.
Review itu gak harus ribet, yang penting:
- Realisasi bulan ini vs budget
- Kenapa beda?
- Bulan depan harus gimana biar cashflow tetap aman?
Kalau kamu rutin review, kamu bisa mendeteksi kebocoran cashflow sebelum jadi banjir.
Biaya “sekali sekali” yang ternyata sering banget
Ada biaya yang sering dibilang “sekali sekali”, padahal tiap bulan ada aja:
- kompensasi customer
- refund
- biaya revisi proyek
- denda keterlambatan
- ongkir tambahan
- biaya emergency server
Kalau ini terjadi terus, itu bukan “sekali sekali”. Itu pola. Dan pola itu harus masuk hitungan cashflow.
Pricing dan model pembayaran yang salah bikin cashflow berat dari awal
Cashflow bisa rusak bukan karena kamu boros, tapi karena model bisnisnya bikin uang masuknya susah.
Di 2025, banyak startup mulai sadar: harga murah itu gak selalu menang. Kadang yang menang itu yang cashflow-nya sehat, karena dia bisa bertahan lebih lama dan bisa investasi ke produk.
Terlalu banyak paket murah bikin cashflow tipis dan support meledak
Kalau kamu punya banyak customer kecil dengan harga rendah, cashflow bisa terlihat “ramai”. Tapi biaya support dan operasional bisa bikin cashflow habis tanpa terasa.
Yang perlu dicek:
- Berapa gross margin per customer?
- Berapa biaya support rata rata per customer?
- Berapa churn?
- Berapa lama balik modal CAC (biaya akuisisi customer)?
Kalau CAC baliknya kelamaan, cashflow bakal ketarik terus.
Pembayaran bulanan vs tahunan: beda efek ke cashflow
Banyak startup subscription tergoda bikin semua paket bulanan biar gampang masuk. Padahal paket tahunan itu bisa jadi “penolong” cashflow.
Paket tahunan bikin cashflow lebih tebal di depan, jadi kamu punya ruang napas buat operasional. Bukan berarti harus memaksa semua tahunan, tapi setidaknya punya strategi:
- diskon kecil untuk annual
- bonus fitur untuk annual
- annual untuk segmen tertentu
Cashflow itu sering menang bukan karena omzet lebih besar, tapi karena timing uang masuk lebih enak.
Kebiasaan laporan yang telat bikin keputusan cashflow selalu terlambat
Startup itu butuh data cepat. Kalau laporan keuangan baru beres 2 bulan sekali, kamu bakal ngambil keputusan cashflow pakai feeling.
Cashflow butuh “dashboard” yang bisa dilihat rutin. Minimal mingguan untuk kondisi kas, dan bulanan untuk laporan lebih lengkap.
Catatan transaksi yang berantakan bikin cashflow susah diprediksi
Kalau transaksi gak dicatat dengan rapi, cashflow jadi kayak kabut. Kamu merasa uang keluar banyak, tapi gak yakin larinya ke mana.
Mulai dari yang sederhana:
- Semua pemasukan dicatat hari itu juga
- Semua pengeluaran dicatat saat terjadi
- Pisahkan jenis transaksi (operasional, marketing, payroll, vendor, pajak)
Biar gak berat, bisa pakai sistem sederhana dulu, yang penting disiplin.
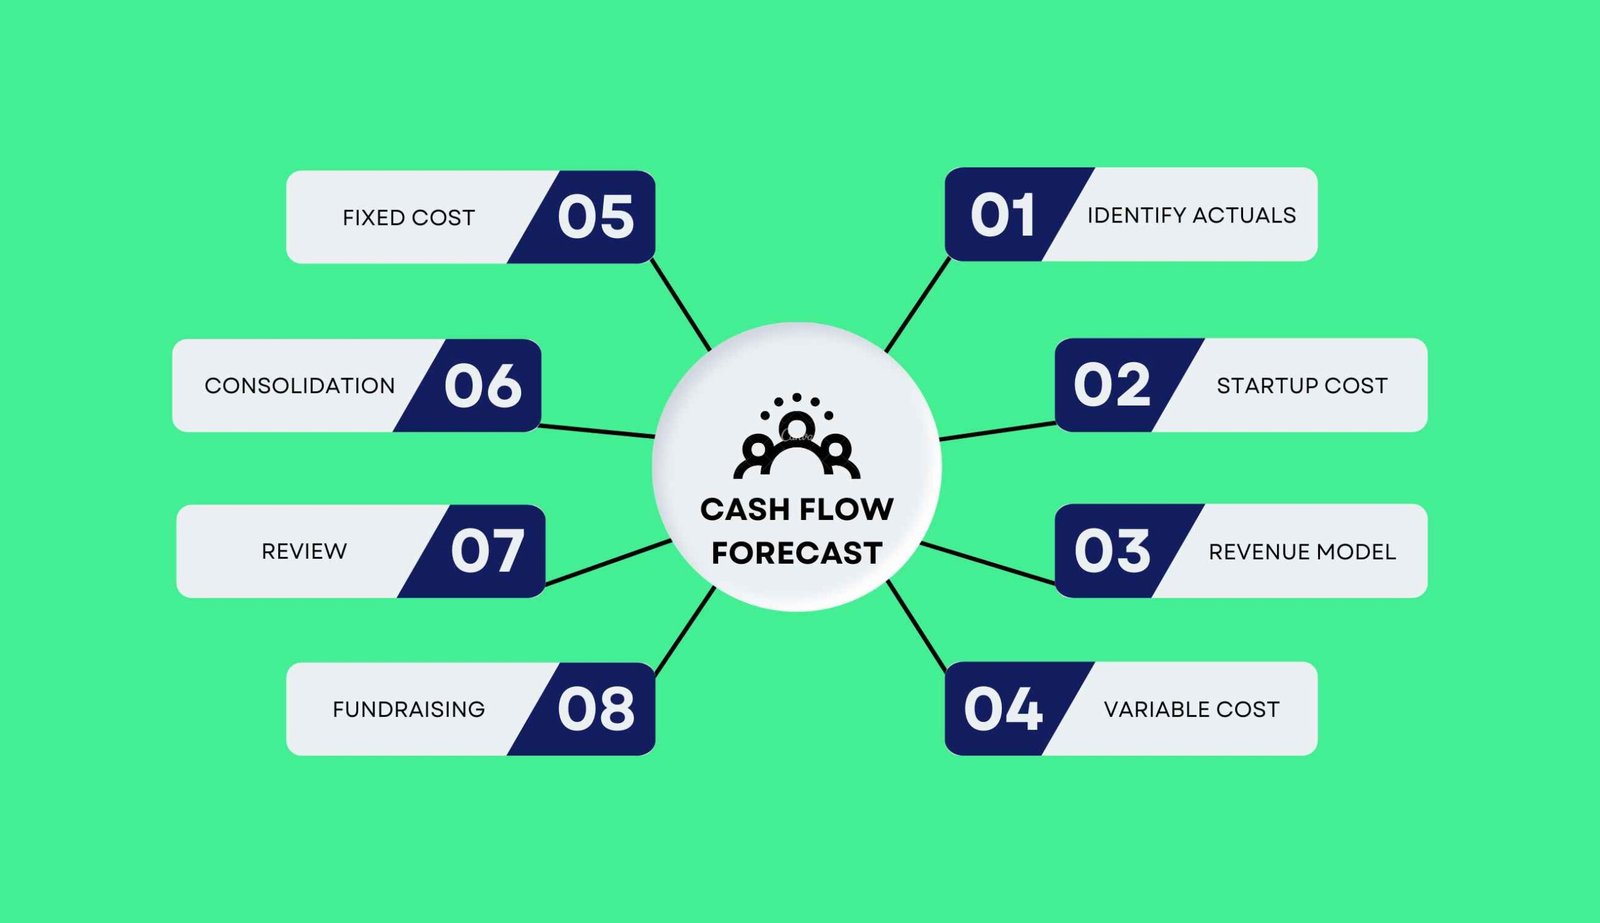
Forecast cashflow itu wajib, walau cuma proyeksi kasar
Cashflow forecast itu bukan ramalan sakti. Ini proyeksi berdasarkan data yang kamu punya.
Dengan forecast, kamu bisa lihat:
- kapan saldo rawan turun
- kapan perlu nahan belanja
- kapan bisa aman invest sedikit
Bahkan forecast sederhana 8 sampai 12 minggu ke depan udah sangat membantu.
Pajak dan kewajiban legal sering jadi “bom waktu” cashflow
Banyak startup fokus ke revenue dan produk, tapi lupa kewajiban legal yang bisa nyedot cashflow tiba tiba. Pajak, BPJS, PPh, PPN, invoice pajak, semua itu kalau gak diatur bisa jadi bom waktu.
Kalau kamu baru ingat pajak pas udah jatuh tempo, cashflow akan terasa “dirampok” padahal itu memang kewajiban.
Sisihkan dari awal, jangan nunggu “nanti”
Trik sederhana yang sering menyelamatkan cashflow:
Begitu ada pemasukan, langsung sisihkan porsi pajak ke rekening terpisah (atau minimal pos terpisah).
Jadi saat waktunya bayar, cashflow operasional gak kaget.
Kontrak vendor dan karyawan juga harus dihitung sebagai komitmen cashflow
Kadang startup lupa: kontrak itu bukan cuma dokumen, tapi komitmen cashflow. Kalau kamu tanda tangan kontrak tools setahun, itu artinya kamu punya beban cashflow yang harus dipenuhi.
Sebelum ambil kontrak panjang:
- hitung runway
- hitung kebutuhan realistis
- negosiasi termin pembayaran kalau bisa
Cara praktis ngejaga cashflow tetap waras di 2025
Ngomongin tantangan doang bikin pusing. Tapi kabar baiknya, cashflow itu bisa ditenangkan dengan kebiasaan dan struktur yang tepat.
Kuncinya bukan “hemat terus”, tapi kontrol ritme.
Bikin aturan sederhana: uang keluar harus punya alasan yang kebaca
Setiap pengeluaran sebaiknya bisa dijawab:
- ini buat apa?
- efeknya ke revenue apa?
- kalau ditunda 2 minggu, apakah bisnis hancur?
Kalau pertanyaan ketiga jawabannya “enggak”, biasanya itu pengeluaran yang bisa ditahan kalau cashflow lagi ketat.
Negosiasi termin itu skill cashflow yang sering diremehin
Founder sering fokus negosiasi harga, padahal termin pembayaran sama pentingnya buat cashflow.
Yang bisa dinegosiasikan:
- DP lebih besar di awal proyek
- pembayaran bertahap per milestone
- vendor dibayar tempo 30 hari, bukan langsung
- kontrak annual dibayar per kuartal
Cashflow bisa lebih stabil cuma karena termin yang lebih masuk akal.
Buat “aturan aman” saldo minimum
Ini cara yang kelihatan simpel, tapi efeknya besar: tentukan saldo minimum yang gak boleh disentuh.
Misal: saldo minimum setara 2 bulan gaji + biaya server. Jadi kalau saldo turun mendekati batas itu, kamu otomatis:
- stop belanja non penting
- fokus nagih piutang
- evaluasi budget iklan
- cari percepatan pemasukan
“Dana aman” ini bikin cashflow kamu gak gampang panik.
“Saya pengen growth” boleh, tapi cashflow harus ikut naik kelas
Growth tanpa cashflow yang rapi biasanya berujung capek. Bukan karena growth itu salah, tapi karena struktur keuangan belum siap.
Kalau kamu merasa tim makin besar, transaksi makin rame, tapi cashflow makin sempit, itu sinyal kuat: struktur keuangan harus dibenerin sekarang, bukan nanti.
“Saya percaya banyak startup itu bukan kalah karena idenya jelek, tapi karena cashflow-nya kehabisan tenaga duluan. Ide bisa dibenerin, produk bisa diupgrade, tapi kalau uangnya berhenti mengalir, game over-nya cepat banget.”